ELISÃO
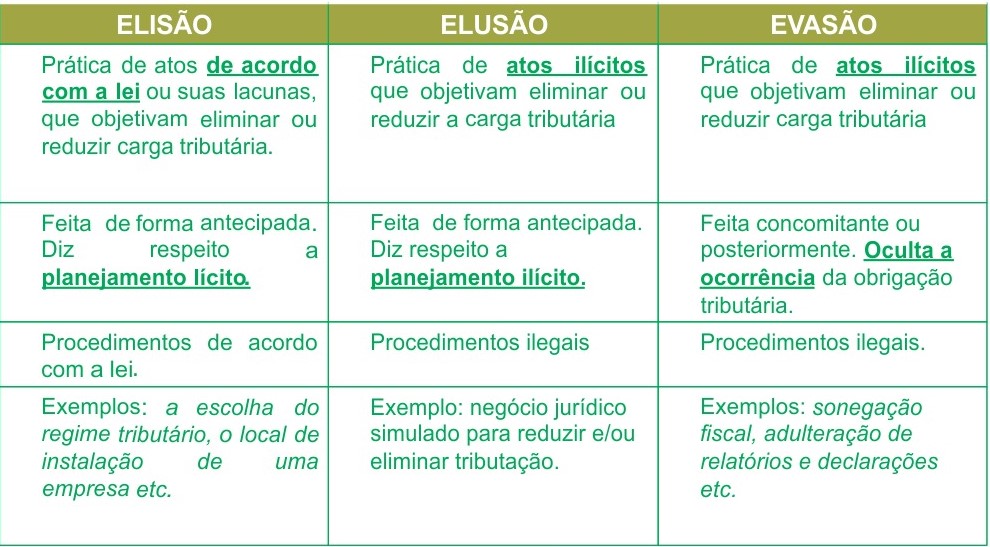
Trata-se de procedimentos preventivos de planejamento tributário que visam reduzir, eliminar ou postergar a incidência de um tributo.
O objetivo é propiciar uma tributação mais eficiente, à luz da legislação. Prática de atos pensada conforme o ordenamento jurídico, decorrente expressamente da lei ou de suas lacunas
São exemplos de elisão a escolha do regime tributário, o local de instalação de uma empresa, incentivos fiscais, entre outros.
ELUSÃO
Assim como a elisão, diz respeito a procedimentos preventivos que visam reduzir, eliminar ou postergar a incidência de um tributo.
Contudo, nesse caso, as estratégias são ilícitas. O objetivo é, através do planejamento tributário, esquematizar as possíveis práticas ilícitas de se esquivar da tributação e da legislação tributária.
Um exemplo de elusão é a formação de sociedade de forma simulada para fins de imunidade tributária.
EVASÃO
Consiste na prática de atos com objetivo em se esquivar do pagamento de tributos de forma ilícita.
Há também redução ou eliminação da carga tributária. Porém, de forma contrária à legislação, normalmente posterior ou concomitante ao surgimento da obrigação tributária.
São caracterizados como evasão os crimes de sonegação fiscal, fraude e simulação. Algumas práticas comuns que caracterizam a evasão fiscal são a sonegação de nota fiscal, adulteração em relatórios e declarações de renda, omissão de patrimônio, entre outras.
DIFERENÇAS
Em resumo, as diferenças entre os conceitos são: