IMUNIDADE TRIBUTÁRIA
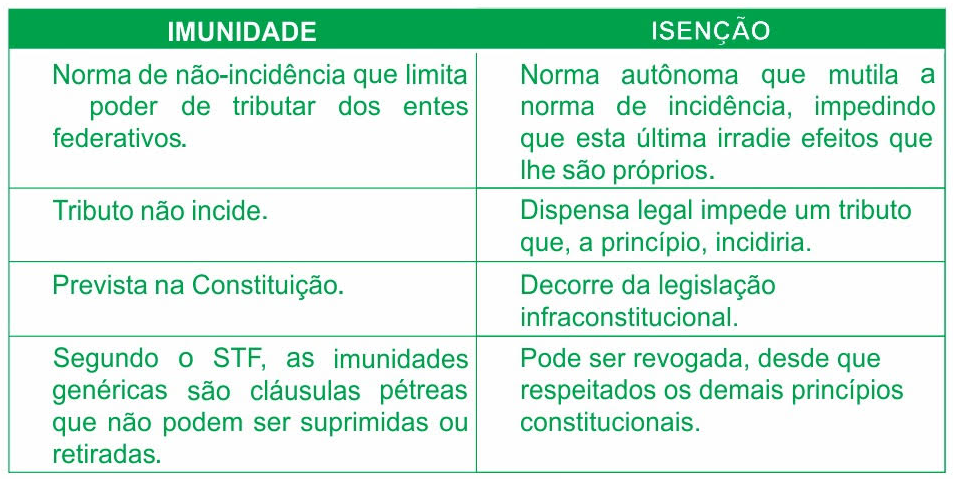
Trata-se de hipótese de não incidência tributária definida pela Constituição Federal.
Consiste na limitação do poder de tributar do Estado, na qual os entes federados (União, Estados e Municípios) ficam impossibilitados de instituir tributos sobre determinados bens e/ou pessoas.
Tem como principal objetivo assegurar outros direitos fundamentais previstos na Constituição, como o da democracia, cultura, liberdade de culto e religião, liberdade de imprensa, entre outros.
ISENÇÃO TRIBUTÁRIA
Trata-se de uma dispensa do pagamento do tributo, oferecida a um contribuinte pelo ente federativo, decorrente diretamente da lei.
Consiste, assim, em uma causa de exclusão do crédito tributário, de acordo com o Código Tributário Nacional (art. 175, inc. I).
A título de exemplo, há isenções relativas ao Imposto de Renda, como os rendimentos auferidos em contas de depósito de poupança, bem como ganho de capital auferido de bens e direitos de pequeno valor.
DIFERENÇAS
Entenda importantes diferenças entre os conceitos: