A cobrança do diferencial de alíquotas (DIFAL) de ICMS exigida pelos Estados, no âmbito das operações interestaduais, é tema de grandes debates no âmbito da jurisprudência dos nossos tribunais. No entanto, na última quarta-feira (24/02), uma importante decisão do Supremo Tribunal Federal consolidou um importante entendimento a respeito da matéria.
Trata-se do julgamento de mérito da ação direta de inconstitucionalidade nº 5.464, por meio da qual os Ministros do STF, em maioria apertada de 6 votos a 5, fixaram a tese de que “a cobrança da diferença de alíquota alusiva ao ICMS, conforme introduzida pela EC 87/15, pressupõe edição de lei complementar veiculando normas gerais”.
A decisão proferida pelo STF na última semana confirma a medida liminar proferida pelo Ministro Dias Toffoli no ano de 2016, a qual suspendeu a cláusula nona do Convênio ICMS nº 93/2015, do Conselho Nacional de Política Fazendária (Confaz). Tal marco temporal revela-se importante na medida em que, com a confirmação da liminar, fixou-se a data da sua concessão em 2016 como marco inicial para a modulação de efeitos, especialmente no tocante à referida cláusula nona do convênio.
Efeitos práticos da decisão
Antes que se possa compreender os efeitos práticos da decisão do STF, é importante destacar o teor da cláusula nona do Convênio ICMS nº 93/2015, o qual dispõe sobre procedimentos a serem observados nas operações e prestações que destinem bens e serviços a consumidor final não contribuinte do ICMS, localizado em outra unidade federada.
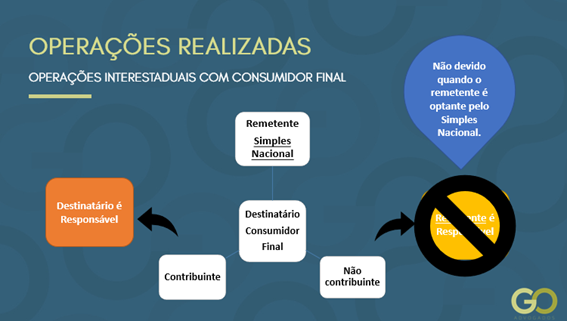
O referido convênio, em sua cláusula nona, previa a aplicação das suas disposições aos contribuintes optantes pelo Simples Nacional em relação ao imposto devido à unidade federada de destino. Contudo, com a derrubada da cláusula, passou-se a considerar como indevida a responsabilidade do remetente optante pelo Simples Nacional pelo recolhimento do diferencial de alíquotas de ICMS em operação interestadual com consumidor final não contribuinte do imposto.
Vejamos, a seguir, um esquema ilustrativo que traz o cenário atual da responsabilidade do recolhimento do DIFAL, especialmente após a derrubada da cláusula nona do Convênio ICMS nº 93/2015: