

O QUE SÃO CRIPTOATIVOS?
Os criptoativos são representações de valores que só existem em registros digitais. A transação destas representações é feita entre indivíduos ou empresas, sem a intermediação de uma instituição financeira. É um ativo intangível, que não tem substância física.
O QUE SÃO CRIPTOMOEDAS?
As criptomoedas são uma espécie do gênero dos criptoativos. Elas surgiram no pós-crise de 2008 com o objetivo de se tornarem uma alternativa às moedas tradicionais, sendo utilizadas em transações financeiras virtuais em qualquer parte do mundo. Por essa razão, são chamadas de moedas digitais ou moedas virtuais.
As criptomoedas não têm um lastro oficial, ou seja, seu valor não está atrelado ao papel moeda, como o dólar, ou a outro tipo de ativo tangível, como o ouro. Além disso, elas não são emitidas nem reguladas por uma autoridade monetária.
Existem mais de 5 mil criptomoedas em circulação no mundo. No entanto, estima-se que 60% das transações se concentram em bitcoin, a mais famosa delas.
OUTROS TIPOS DE CRIPTOATIVOS
Estima-se que existam mais de 6 mil tipos de criptoativos, além das criptomoedas. Dentre elas, recentemente ganhou notoriedade o NFT.
O NFT (token não-fungível) é um criptoativo colecionável que representa ativos tangíveis e intangíveis, tais como obras de arte, itens de videogames, música, vídeos, carros e imóveis. Atualmente, a blockchain mais usada na criação de NFTs é o Ethereum.
NFT é a sigla para o formato non-fungible tokens, nova forma de comercialização artística cada vez mais popular no mercado de arte. São chaves eletrônicas que garantem a originalidade e veracidade de uma obra digital.
Há ainda os Stablecoins, criptomoedas com lastro em algum ativo estável, controlando assim a volatilidade. Elas podem estar vinculadas a moedas fiduciárias, metais preciosos ou commodities.
Destacam-se ainda as DeFi (finanças descentralizadas), criptoativo que replica os serviços financeiros atuais, mas sem intermediários, além do Web3, criptoativo que devolve a posse dos dados aos usuários, tentando assim promover uma internet descentralizada, sem a intermediação das big techs.
NFT (NON-FUNGIBLE TOKENS) (TOKEN NÃO-FUNGÍVEL)
Um token, no universo das criptomoedas, é a representação digital de um ativo – como dinheiro, propriedade ou obra de arte – registrada em uma blockchain, tecnologia que nasceu com o BTC no final de 2008. Exemplo: se uma pessoa tem o token de uma propriedade, significa que tem direito aquele imóvel – ou parte dele.
Já bens fungíveis, de acordo com o Código Civil Brasileiro, são aqueles “que podem substituir-se por outros da mesma espécie, qualidade e quantidade”.
Exemplo: Uma nota de R$ 100 é fungível, já que é possível trocá-la por duas de R$ 50. A pintura “A Casa Amarela”, do pintor holandês Vincent van Gogh, por outro lado, não é fungível, pois é única e não pode ser trocada por outra igual.
Um NFT, portanto, é a representação de um item exclusivo, que pode ser digital – como uma arte gráfica feita no computador – ou física, a exemplo de um quadro. Além de obras de artes, músicas, itens de jogos, momentos únicos no esporte e memes podem ser transformados em um.
Na prática, ser um token não fungível significa ser um certificado digital de propriedade que qualquer um pode ver e confirmar a autenticidade, mas ninguém pode alterar.
CRIPTOATIVOS E O IMPOSTO DE RENDA
Até o momento, o Brasil não tem uma legislação específica em vigor para os criptoativos. O que existem são iniciativas de órgãos públicos e projetos de lei em tramitação no Congresso.
A Receita Federal, por meio da Instrução Normativa RFB nº 1.888, de 03 de maio de 2019, tornou obrigatória a prestação de informações sobre operações com criptoativos para pessoas físicas e jurídicas. Em 2021, a Receita também criou normas específicas para a declaração de criptomoedas e para a alienação de criptoativos e moedas virtuais.
COMO DECLARAR OS CRIPTOATIVOS E MODAS VIRTUAIS
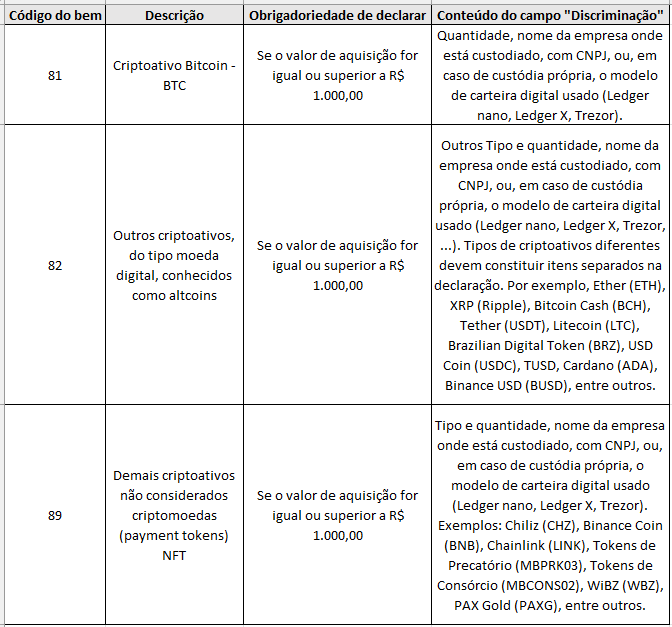
Os criptoativos não são considerados como ativos mobiliários, nem como moeda de curso legal, nos termos do marco regulatório atual. Entretanto, podem ser equiparados a ativos financeiros sujeitos a ganho de capital e devem ser declarados pelo valor de aquisição na Ficha Bens e Direitos de acordo com os códigos específicos a seguir:
ATENÇÃO:
O código 82 – Outros criptoativos, do tipo moeda digital, conhecidos como altcoins – refere-se aos vários outros tipos de criptoativos que podem ser considerados como criptomoedas, tendo utilização semelhante ao bitcoin.
O código 89 – Demais criptoativos não considerados criptomoedas (payment tokens) – diz respeito a criptoativos que prioritariamente não sejam utilizados como criptomoedas, tais como os diversos tokens de utilidade (utility tokens) usados para acesso a serviços específicos, como games e para fãs de clubes de futebol, assim como tokens vinculados a ativos reais ou direitos sobre recebíveis, como imóveis, ações, precatórios, consórcios contemplados, passes de jogadores de futebol, entre outros.
ALIENAÇÃO DE CRIPTOATIVOS E MOEDAS VIRTUAIS
Os ganhos obtidos com a alienação de ativos digitais, tais como criptoativos ou moedas virtuais (bitcoins – BTC, por exemplo), cujo total alienado no mês seja superior a R$ 35.000,00, são tributados, a título de ganho de capital, segundo alíquotas progressivas estabelecidas em função do lucro. Já o recolhimento do imposto deve ser feito até o último dia útil do mês seguinte ao da transação, no código de receita 4600.
A isenção relativa às alienações de até R$ 35.000,00 mensais deve observar o conjunto de criptoativos ou moedas virtuais alienados no Brasil ou no exterior, independentemente de seu nome. Caso o total alienado no mês ultrapasse esse valor, o ganho de capital relativo a todas as alienações estará sujeito à tributação.
ALÍQUOTAS APLICÁVEIS À APURAÇÃO DO GANHO DE CAPITAL
Desde 1º de janeiro de 2017, as operações de alienação de bens e direitos de qualquer natureza passíveis de apuração de ganho de capital sujeitam-se às seguintes alíquotas:
I – 15% sobre a parcela dos ganhos que não ultrapassar R$ 5.000.000,00;
II – 17,5% sobre a parcela dos ganhos que exceder R$ 5.000.000,00 e não ultrapassar R$ 10.000.000,00;
III – 20% sobre a parcela dos ganhos que exceder R$ 10.000.000,00 e não ultrapassar R$ 30.000.000,00; e
IV – 22,5% sobre a parcela dos ganhos que ultrapassar R$ 30.000.000,00.
Na hipótese de alienação em partes do mesmo bem ou direito, a partir da segunda operação, desde que realizada até o final do ano-calendário seguinte ao da primeira operação, o ganho de capital deve ser somado aos ganhos auferidos nas operações anteriores, para fins de definição da alíquota aplicável, deduzindo-se o montante do imposto pago nas operações anteriores.
DA OBRIGATORIEDADE DE PRESTAÇÃO DE INFORMAÇÕES
O contribuinte deverá guardar documentação que comprove a autenticidade das operações de aquisição e de alienação. Deve também prestar informações relativas às operações com criptoativos ou moedas virtuais, por meio da utilização do sistema Coleta Nacional, disponível no e-Cac, quando as operações não forem realizadas em exchange ou quando realizadas em exchange domiciliada no exterior, nos termos da Instrução Normativa RFB nº 1.888, de 3 de maio de 2019.
